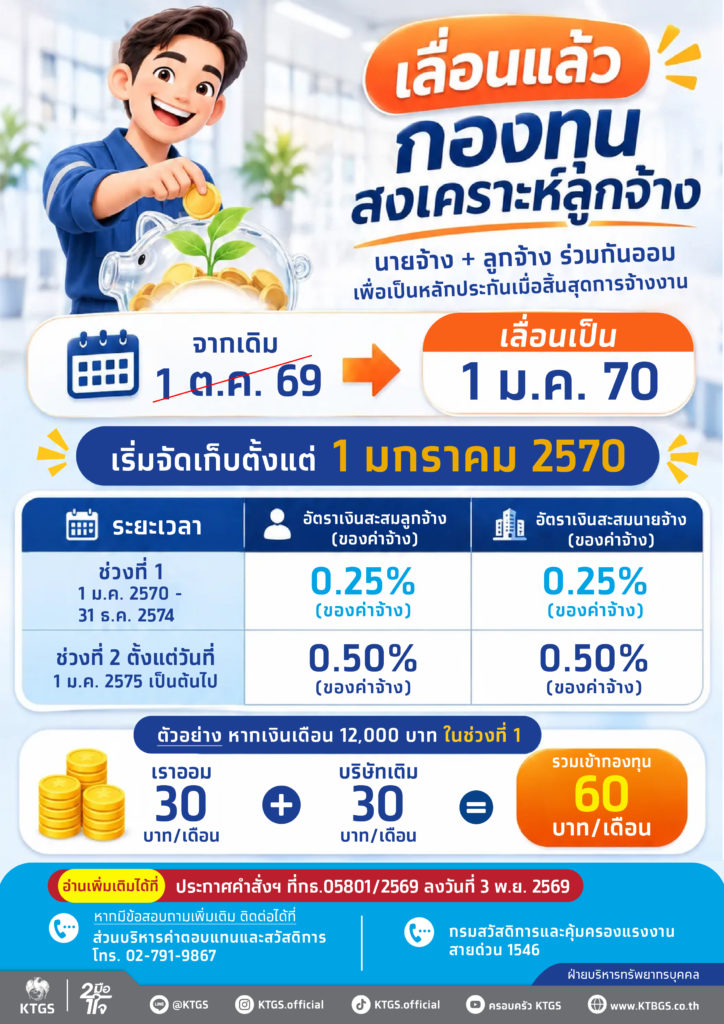
จากการประชุมคณะกรรมการกองทุนสงเคราะห์ลูกจ้าง ครั้งที่ 10/2569 เมื่อวันที่ 2 ตุลาคม 2569 ที่ผ่านมา กรมสวัสดิการและคุ้มครองแรงงานนั้น ทางคณะรัฐมนตรีได้มีมติเห็นชอบร่างพระราชกฤษฎีกากำหนดระยะเวลาเริ่มดำเนินการจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง พ.ศ. 2569 และประกาศลงใน ราชกิจจานุเบกษา เมื่อวันที่ 22 ตุลาคม 2569 เพื่อเลื่อนวันเริ่มหักเงินจาก 1 ตุลาคม 2569 ไปเป็นวันที่ 1 มกราคม 2570 อย่างเป็นทางการ
กองทุนสงเคราะห์ลูกจ้าง 2569 เลื่อนเก็บเงินเป็น 1 มกราคม 2570 จริงหรือ ?
เป็นข่าวจริง โดยมีพระราชกฤษฎีกาประกาศในราชกิจจานุเบกษาแล้ว ดังนี้ วันที่ 1 ตุลาคม 2569 เป็นวันใช้บังคับของพระราชกฤษฎีกา และ วันที่ 1 มกราคม 2570 เป็นต้นไป ให้เป็นวันเริ่มจัดเก็บเงินสะสมและเงินสมทบ
อัตราการหักเงินสะสมและเงินสมทบ
“ลูกจ้างจ่ายเท่าไหร่ นายจ้างจ่ายเพิ่มให้อีกเท่านั้น” เพื่อเก็บเป็นเงินออมสำรองไว้ให้พี่ๆ ในอนาคตเมื่อสิ้นสุดการจ้างงาน โดยแบ่งเป็น 2 ช่วง ดังนี้
- ช่วงที่ 1 (1 มกราคม 2570 – 31 ธันวาคม 2574) : หักฝั่งละ 0.25% ของค่าจ้าง
ตัวอย่าง:
ถ้าพี่ได้ค่าจ้าง 12,000 บาท พี่จะถูกหัก 30 บาท และนายจ้างจะจ่ายสมทบเพิ่มให้อีก 30 บาท (รวมเป็นเงินออม 60 บาท/เดือน)
- ช่วงที่ 2 (1 มกราคม 2575 เป็นต้นไป ) : ปรับเพิ่มเป็น หักฝั่งละ 0.50% ของค่าจ้าง
ตัวอย่าง:
ถ้าพี่ได้ค่าจ้าง 12,000 บาท พี่จะถูกหัก 60 บาท และนายจ้างจะจ่ายสมทบเพิ่มให้อีก 60 บาท (รวมเป็นเงินออม 120 บาท/เดือน)
สรุปคำที่ควรรู้:
- เงินสะสม: เงินส่วนของพี่ๆ เองที่โดนหักเข้ากองทุน
- เงินสมทบ: เงินที่นายจ้างช่วยออกเพิ่มให้ฟรีๆ ในจำนวนที่เท่ากัน
กรณีถูกบริษัทเลิกจ้าง จะมีสิทธิ์ได้รับเงินก้อนนี้คืนอย่างไร ?
เมื่อสิ้นสุดสภาพการเป็นลูกจ้างในทุกกรณีไม่ว่าจะลาออก ถูกเลิกจ้าง เกษียณฯ หรือเสียชีวิต
เงินที่จะได้คืน ประกอบด้วย 3 ส่วน
1. เงินสะสมที่ถูกหักไว้
2. เงินสมทบจากนายจ้าง
3. ดอกผลสะสมทั้งหมด
ยื่นคำร้องขอรับเงินคืนที่ สำนักงานสวัสดิการและคุ้มครองแรงงาน ในพื้นที่ที่บริษัทตั้งอยู่ (หรือให้ฝ่ายบุคคล/HR ช่วยประสานงานให้) เมื่อสิ้นสุดสภาพการเป็นลูกจ้างในทุกกรณี ซึ่งเงินที่ได้รับจากกองทุนสงเคราะห์ลูกจ้าง (ทั้งเงินสะสม เงินสมทบ และดอกผล) ถือเป็นเงินช่วยเหลือตามกฎหมายแรงงาน ได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดา
กรณีลูกจ้างเสียชีวิต ใครมีสิทธิ์รับเงินกองทุนสงเคราะห์ลูกจ้างได้ ?
ผู้ที่ลูกจ้างระบุชื่อไว้ใน แบบ สกล.5 หรือเว็บไซต์ e-Service กรมสวัสดิการและคุ้มครองแรงงานหรือ ถ้าไม่ได้ระบุชื่อไว้ ผู้รับประโยชน์จะเป็น ทายาทตามกฎหมาย (พ่อแม่, คู่สมรสที่จดทะเบียน, ลูก)
ลูกจ้างมีหน้าที่เกี่ยวกับกองทุนสงเคราะห์ลูกจ้างอย่างไร ?
ลูกจ้างมีหน้าที่สำคัญ ได้แก่
- สมัครใช้บริการระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service) การจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง
- ชำระเงินสะสม ในส่วนที่กฎหมายกำหนด โดยให้นายจ้างเป็นผู้หักจากค่าจ้างและนำส่งเข้ากองทุนฯ
- ตรวจสอบข้อมูลการนำส่งเงินสะสมและเงินสมทบ ผ่านระบบของกองทุนฯ หากพบข้อมูลไม่ถูกต้องควรแจ้งนายจ้างหรือหน่วยงานที่เกี่ยวข้องเพื่อดำเนินการแก้ไข
- ปฏิบัติตามหลักเกณฑ์และเงื่อนไขของกองทุนฯ เพื่อรักษาสิทธิประโยชน์ของตนเอง
- ยื่นแบบกำหนดผู้รับผลประโยชน์ แบบ สกล.5 ผ่านระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service)
- ยื่นคำขอรับเงินจากกองทุนด้วยแบบ สกล.6 เมื่อสิ้นสุดความเป็นลูกจ้าง ผ่านระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service)
อ้างอิงข้อมูล : กรมสวัสดิการและคุ้มครองแรงงาน