เงินที่หักวันนี้ คือหลักประกันของเราในวันข้างหน้า
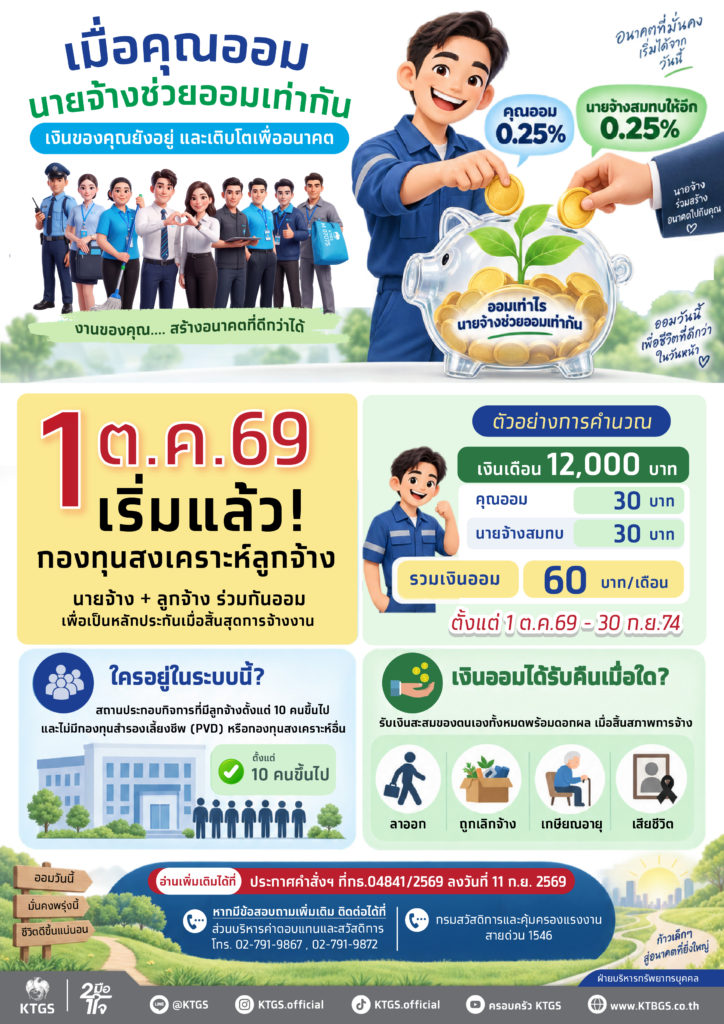
ตั้งแต่วันที่ 1 ตุลาคม 2569 ลูกจ้างจะมี “กองทุนสงเคราะห์ลูกจ้าง” เป็นอีกหนึ่งหลักประกันทางการเงิน ช่วยส่งเสริมการออมและเพิ่มความมั่นคงให้กับชีวิตการทำงาน
เงินที่ถูกหักในวันนี้ ไม่ได้หายไปไหน แต่เป็นส่วนหนึ่งของเงินออมเพื่ออนาคต และที่สำคัญ แม้ออกจากงาน ก็ยังมีสิทธิได้รับเงินคืนตามหลักเกณฑ์ของกองทุน
กองทุนสงเคราะห์ลูกจ้างคืออะไร ?
กองทุนสงเคราะห์ลูกจ้าง ไม่ใช่เรื่องใหม่ เพราะมีกฎหมายคุ้มครองแรงงานดูแลอยู่แล้ว ตั้งแต่ปี 2541 โดยมีหน้าที่ช่วยเหลือพี่ๆ ในวันที่นายจ้างไม่ยอมจ่ายค่าจ้าง ค่าชดเชย หรือเงินอื่นๆ ตามกฎหมาย
สิ่งที่กำลังจะเปลี่ยนไปคือ: รัฐบาลจะเริ่มให้มีการ “หักเงินสะสม” จากฝั่งลูกจ้าง และ “เงินสมทบ” จากฝั่งนายจ้างเข้ากองทุนนี้
เริ่มเมื่อไหร่ ?
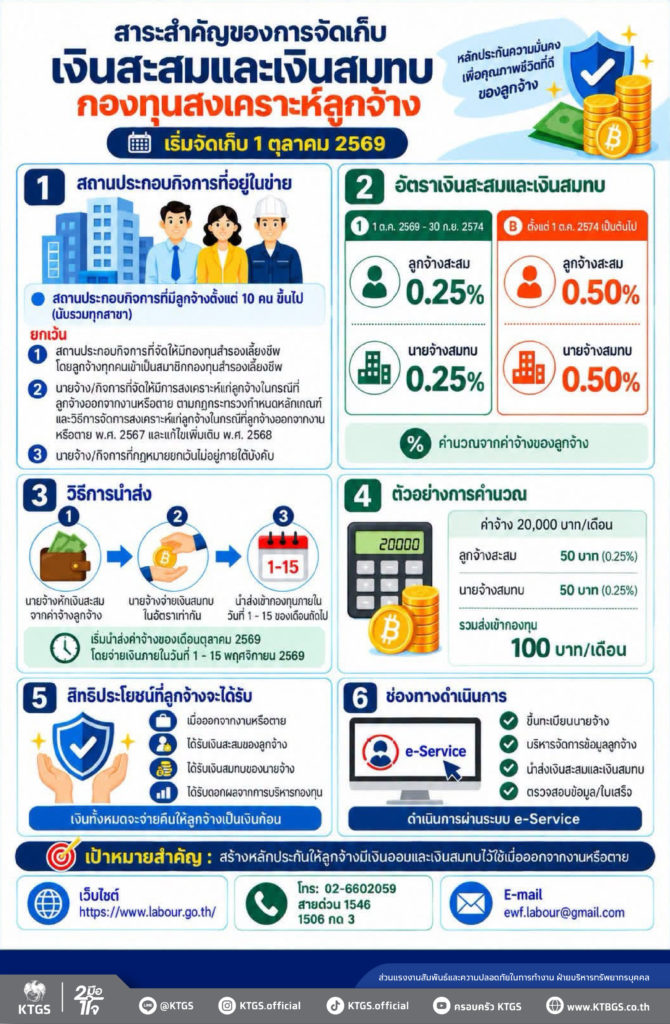
เริ่มหักเงินวันที่ 1 ตุลาคม 2569 นี้เป็นต้นไป โดยบริษัทจะเริ่มดำเนินการหักเงินสะสมจากค่าจ้างของพี่ๆ พนักงาน และนำส่งเข้ากองทุนสงเคราะห์ลูกจ้างพร้อมกับเงินสมทบจากทางบริษัทตั้งแต่รอบจ่ายค่าจ้างของเดือนตุลาคม 2569 เป็นต้นไป เพื่อให้เป็นไปตามที่กฎหมายกำหนด
อัตราการหักเงินสะสมและเงินสมทบ
หลักการง่ายๆ คือ “ลูกจ้างจ่ายเท่าไหร่ นายจ้างจ่ายเพิ่มให้อีกเท่านั้น” เพื่อเก็บเป็นเงินออมสำรองไว้ให้พี่ๆ ในอนาคต โดยจะแบ่งการจ่ายเป็น 2 ช่วง ดังนี้
- ช่วงที่ 1 (1 ต.ค. 2569 – 30 ก.ย. 2574) : หักฝั่งละ 0.25% ของค่าจ้าง
ตัวอย่าง: ถ้าพี่ได้ค่าจ้าง 10,000 บาท พี่จะถูกหัก 25 บาท และนายจ้างจะจ่ายสมทบเพิ่มให้อีก 25 บาท (รวมเป็นเงินออม 50 บาท/เดือน)
- ช่วงที่ 2 (1 ต.ค. 2574 เป็นต้นไป) : ปรับเพิ่มเป็นหักฝั่งละ 0.50% ของค่าจ้าง
ตัวอย่าง: ถ้าพี่ได้ค่าจ้าง 10,000 บาท พี่จะถูกหัก 50 บาท และนายจ้างจะจ่ายสมทบเพิ่มให้อีก 50 บาท (รวมเป็นเงินออม 100 บาท/เดือน)
สรุปคำที่ควรรู้:
- เงินสะสม: เงินส่วนของพี่ๆ เองที่โดนหักเข้ากองทุน
- เงินสมทบ: เงินที่นายจ้างช่วยออกเพิ่มให้ฟรีๆ ในจำนวนที่เท่ากัน
ใครบ้างที่ต้องโดนหักเงิน ? (เช็ก 2 ข้อจบ)
- องค์กร / นายจ้าง
- โดนหัก: มีลูกจ้างตั้งแต่ 10 คนขึ้นไป และลูกจ้างที่ไม่มี กองทุนสำรองเลี้ยงชีพ
- ไม่โดนหัก: ลูกจ้างที่มีกองทุนสำรองเลี้ยงชีพ เป็นงานราชการ/รัฐวิสาหกิจ หรือกองทุนสวัสดิการพิเศษเฉพาะองค์กร
- ลูกจ้าง
- โดนหัก: ทำงานในบริษัทที่เข้าเงื่อนไขด้านบน (โดยนับรวมทั้งหมด ไม่ว่าจะเป็นพนักงานรายเดือน พนักงานรายวัน หรือพนักงานทดลองงาน)
- ไม่โดนหัก: ลูกจ้างที่เป็นสมาชิกกองทุนสำรองเลี้ยงชีพของบริษัท
- เงื่อนไขการรับเงินคืน : จะได้รับเงินคืนเมื่อสิ้นสุดสภาพการเป็นลูกจ้างทุกกรณี (ลาออก เลิกจ้าง เกษียณ หรือเสียชีวิต)
สรุปสั้นๆ: ถ้าบริษัทมีคนทำงาน 10 คนขึ้นไป และลูกจ้างไม่มีกองทุนสำรองเลี้ยงชีพ ลูกจ้างถึงจะโดนหักเงิน
กรณีถูกบริษัทเลิกจ้าง จะมีสิทธิ์ได้รับเงินก้อนนี้คืนอย่างไร ?
เมื่อสิ้นสุดสภาพการเป็นลูกจ้างในทุกกรณี ไม่ว่าจะ ลาออก ถูกเลิกจ้าง เกษียณฯ หรือเสียชีวิต
เงินที่จะได้คืน ประกอบด้วย 3 ส่วน
1.เงินสะสมที่ถูกหักไว้
2.เงินสมทบจากนายจ้าง
3.ดอกผลสะสมทั้งหมด
ยื่นคำร้องขอรับเงินคืนที่ สำนักงานสวัสดิการและคุ้มครองแรงงาน ในพื้นที่ที่บริษัทตั้งอยู่ (หรือให้ฝ่ายบุคคล/HR ช่วยประสานงานให้) เมื่อสิ้นสุดสภาพการเป็นลูกจ้างในทุกกรณี ซึ่งเงินที่ได้รับจาก กองทุนสงเคราะห์ลูกจ้าง (ทั้งเงินสะสม เงินสมทบ และดอกผล) ถือเป็นเงินช่วยเหลือตามกฎหมายแรงงาน ได้รับการยกเว้นภาษีเงินได้บุคคลธรรมดา
กรณีลูกจ้างเสียชีวิต ใครมีสิทธิ์รับเงินกองทุนสงเคราะห์ลูกจ้าง ?
ผู้ที่ลูกจ้างระบุชื่อไว้ใน แบบ สกล.5 หรือเว็บไซต์ e-Service กรมสวัสดิการและคุ้มครองแรงงาน หรือ ถ้าไม่ได้ระบุชื่อไว้ ผู้รับประโยชน์จะเป็น ทายาทตามกฎหมาย (พ่อแม่, คู่สมรสที่จดทะเบียน, ลูก)
ลูกจ้างมีหน้าที่เกี่ยวกับกองทุนสงเคราะห์ลูกจ้างอย่างไร ?
ลูกจ้างมีหน้าที่สำคัญ ได้แก่
- สมัครใช้บริการระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service) การจัดเก็บเงินสะสมและเงินสมทบกองทุนสงเคราะห์ลูกจ้าง
- ชำระเงินสะสม ในส่วนที่กฎหมายกำหนด โดยให้นายจ้างเป็นผู้หักจากค่าจ้างและนำส่งเข้ากองทุนฯ
- ตรวจสอบข้อมูลการนำส่งเงินสะสมและเงินสมทบ ผ่านระบบของกองทุนฯ หากพบข้อมูลไม่ถูกต้องควรแจ้งนายจ้างหรือหน่วยงานที่เกี่ยวข้องเพื่อดำเนินการแก้ไข
- ปฏิบัติตามหลักเกณฑ์และเงื่อนไขของกองทุนฯ เพื่อรักษาสิทธิประโยชน์ของตนเอง
- ยื่นแบบกำหนดผู้รับผลประโยชน์ แบบ สกล.5 ผ่านระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service)
- ยื่นคำขอรับเงินจากกองทุนด้วยแบบ สกล.6 เมื่อสิ้นสุดความเป็นลูกจ้าง ผ่านระบบสารสนเทศ กรมสวัสดิการและคุ้มครองแรงงาน (e-Service)
กองทุนสงเคราะห์ลูกจ้าง VS กองทุนสำรองเลี้ยงชีพ แตกต่างกันอย่างไร ?
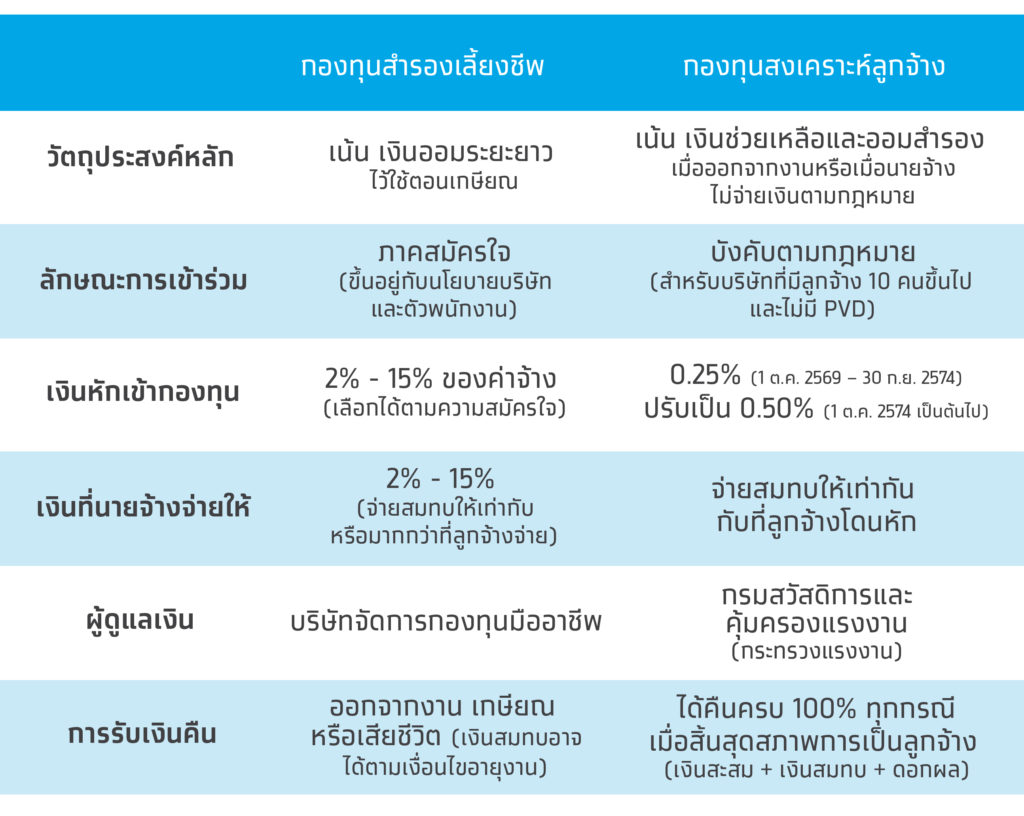
อ้างอิงข้อมูล : กรมสวัสดิการและคุ้มครองแรงงาน